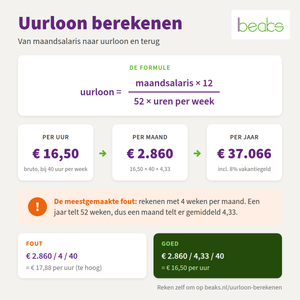
Een salaris van € 3.500 bruto per maand voelt als € 24 per uur. Wie datzelfde inkomen als zzp’er wil verdienen, moet ruim € 45 per uur factureren. Daarin zit nog geen euro voor een maand zonder opdracht. Dat verschil is geen rekenfout. Het is de kern van de overstap: een uurtarief is geen uurloon, en omzet is geen salaris.
De meeste mensen rekenen vanuit het verkeerde getal. Ze kijken naar wat er netto op de rekening komt en leggen daar een uurtarief naast dat ze in hun vakgebied horen noemen. Die vergelijking mist alles wat een werkgever betaalt buiten de loonstrook om, en alles wat de fiscus straks anders doet. De juiste rekensom loopt andersom: van het huidige salaris naar het tarief dat nodig is om er niet op achteruit te gaan.
Inhoudsopgave
Wat je werkgever betaalt zonder dat je het ziet
Het brutosalaris is niet wat je kost. Een werkgever betaalt daarbovenop premies voor de werknemersverzekeringen (WW, WIA, Ziektewet), de werkgeversheffing voor de Zorgverzekeringswet en vakantiegeld. Meestal komt daar een werkgeversbijdrage aan het pensioen bij. Als vuistregel liggen de werkgeverslasten 20 tot 35% boven het brutoloon, afhankelijk van sector en cao.
Daar houdt het niet op. Doorbetaling bij ziekte, tot 2 jaar lang, is een verzekering die je als werknemer gratis krijgt. Vakantiedagen en feestdagen zijn uren waarin je niets levert en toch loon ontvangt. Een opleiding, een laptop, een telefoon en een werkplek betaalt de werkgever. Bij ontslag volgen een transitievergoeding en een WW-uitkering.
Als zzp’er vervalt dit allemaal. Niet voor een deel, maar volledig. Elke post moet terugkomen in het uurtarief, of je draagt het risico zelf. Veel starters kiezen dat laatste zonder het te merken, omdat ze de post nooit hebben gezien.
Wat er fiscaal verandert
Als ondernemer voor de inkomstenbelasting betaal je belasting over je winst, niet over je omzet. Van de omzet gaan eerst de zakelijke kosten af, daarna een aantal aftrekposten. Door die aftrekposten hielden zzp’ers lange tijd netto meer over dan werknemers met een vergelijkbaar bruto-inkomen. Dat voordeel krimpt elk jaar.
Zelfstandigenaftrek en startersaftrek
De zelfstandigenaftrek is een vast bedrag dat je van de winst aftrekt als je aan het urencriterium voldoet. De overheid bouwt dit bedrag al jaren af. De startersaftrek komt daar de eerste jaren bovenop, maar het kabinet wil ook die regeling schrappen. Wie nu start, treft vaste aftrekposten aan die nog maar een fractie zijn van wat ze een paar jaar geleden waren.
| Jaar | Zelfstandigenaftrek | Startersaftrek |
|---|---|---|
| 2024 | € 3.750 | € 2.123 |
| 2025 | € 2.470 | € 2.123 |
| 2026 | € 1.200 | € 2.123 |
| 2027 | € 900 | afschaffing aangekondigd |
Het voordeel van deze aftrekposten is bovendien gemaximeerd. De Belastingdienst rekent het af tegen het tarief van de eerste schijf, ook als je winst in de tweede schijf valt. Een aftrek van € 1.200 levert dus geen € 1.200 op, maar ongeveer € 450.
Mkb-winstvrijstelling en het urencriterium
De mkb-winstvrijstelling is 12,7% van de winst na ondernemersaftrek. Dit is inmiddels de aftrekpost die er financieel toe doet. Bij een winst van € 60.000 blijft ruim € 7.600 buiten de heffing, wat netto zo’n € 2.850 scheelt. De vrijstelling geldt voor elke ondernemer voor de inkomstenbelasting, ook zonder urencriterium.
Voor de zelfstandigenaftrek en startersaftrek geldt het urencriterium wel: minimaal 1.225 uur per kalenderjaar in de onderneming. Dat is ongeveer 24 uur per week, en de grens geldt ook als je in september start. Voor wie al langer onderneemt, komt er een tweede eis bij: meer uren in het bedrijf dan in ander werk, zoals een baan. Die tweede eis vervalt als je in 1 van de 5 voorgaande jaren geen ondernemer was. Een starter naast een baan hoeft dus alleen de 1.225 uur te halen, ook als de baan meer uren telt. Uren voor administratie, acquisitie en scholing tellen mee. Uren waarin je alleen bereikbaar bent, tellen niet.
Bijdrage Zorgverzekeringswet
In loondienst betaalt de werkgever de inkomensafhankelijke bijdrage Zvw. Als zzp’er betaal je die zelf via een aanslag: 4,85% over de belastbare winst, tot een maximum van ruim € 3.850 per jaar. Starters vergeten deze post vaak, omdat hij pas na de eerste aangifte opduikt.
Btw en de kleineondernemersregeling
Over bijna elke factuur reken je 21% btw, die je per kwartaal afdraagt. Dat geld is nooit van jou geweest, maar het staat wel maandenlang op je rekening. Zet je de btw niet apart, dan zie je in maart een omzet die er in april niet meer is. Bij een omzet tot € 20.000 per jaar kun je kiezen voor de kleineondernemersregeling: geen btw rekenen, geen btw-aangifte. Voor iemand die zijn volledige inkomen uit de onderneming wil halen, is die grens niet relevant.
De aftrekposten die iedereen krijgt, vormen dus geen strategie. Wie werk wil maken van belasting besparen, kijkt naar wat wél te sturen is: welke kosten zakelijk zijn, of een investering dit jaar of volgend jaar valt, en hoeveel jaarruimte er is voor een aftrekbare lijfrentestorting. Die laatste post weegt voor een ex-werknemer dubbel, omdat de pensioenopbouw via de werkgever stopt. Lees meer over zelf pensioen opbouwen zonder werkgever.
De rekensom: welk uurtarief heb je nodig?
De vergelijking begint bij wat een werkgever nu in totaal aan je kwijt is. Tel daar de kosten bij die je als zzp’er zelf draagt, trek het fiscale voordeel van de ondernemersaftrek er weer af, en deel het resultaat door het aantal uren dat je kunt factureren.
Dat laatste getal is waar de meeste rekensommen misgaan. Een fulltimer werkt ruim 1.700 uur per jaar. Als zzp’er factureer je daar hooguit 1.300 van. De rest gaat op aan acquisitie, offertes, administratie, reistijd, vakantie en de weken tussen 2 opdrachten in. Wie met 1.700 rekent, zet zijn tarief een kwart te laag.
| Post | Bedrag |
|---|---|
| Bruto jaarsalaris (12 x € 3.500) | € 42.000 |
| Vakantiegeld (8%) | € 3.360 |
| Werkgeverspremies (ca. 20%) | € 9.070 |
| Werkgeversbijdrage pensioen (ca. 10%) | € 4.540 |
| Totale loonkosten voor de werkgever | € 58.970 |
| Bij: AOV, boekhouder, beroepsaansprakelijkheid | € 4.000 |
| Af: fiscaal voordeel ondernemersaftrek (schatting) | € -4.000 |
| Benodigde jaaromzet (exclusief btw) | € 58.970 |
| Declarabele uren per jaar | 1.300 |
| Benodigd uurtarief | € 45,40 |
Bij € 5.000 bruto per maand loopt dezelfde som op naar een omzet van ongeveer € 84.000 en een tarief van € 64 tot 65 per uur. De vuistregel: het benodigde uurtarief is bijna 2 keer het bruto-uurloon dat je nu verdient.
Twee posten ontbreken hier met opzet. De eerste is een buffer voor leegloop. Wie 3 maanden zonder opdracht zit, heeft geen WW en geen uitkering. De tweede is de eigenrisicoperiode van de arbeidsongeschiktheidsverzekering. Een AOV met een lage premie keert vaak pas na maanden uit, soms pas na 2 jaar. De ziektemaanden daarvoor betaal je zelf. Wie beide meeweegt, telt 10 tot 15% bij het tarief op. Dan staat er bij € 3.500 bruto geen € 45 maar € 50 tot 52.
De verplichte AOV voor zelfstandigen verandert dit beeld voorlopig niet. Het wetsvoorstel voor een basisverzekering arbeidsongeschiktheid ligt bij de Tweede Kamer. Het gaat uit van een premie van ongeveer 5,4% van het inkomen, met een maximum van zo’n € 171 per maand, en een uitkering tot maximaal het minimumloon. Invoering laat volgens KVK nog jaren op zich wachten. Tot die tijd is verzekeren een eigen keuze en de premie een eigen post.
Schijnzelfstandigheid: waarom je oude werkgever geen eerste klant kan zijn
De kortste route lijkt de aantrekkelijkste: ontslag nemen en dezelfde week terugkomen als zzp’er, voor hetzelfde werk, bij dezelfde baas, tegen een hoger tarief. De werkgever bespaart werkgeverslasten, de ex-werknemer verdient meer. Voor de Belastingdienst is dit het schoolvoorbeeld van schijnzelfstandigheid.
Het contract doet er niet toe. Het gaat om hoe het werk feitelijk verloopt. Werk je onder aansturing, op vaste tijden, met de middelen van de opdrachtgever, zonder eigen risico en zonder andere klanten? Dan ziet de fiscus een dienstverband, hoe de overeenkomst ook heet. Rijksoverheid biedt een keuzehulp om de arbeidsrelatie te toetsen. Vul die eerlijk in voor een opdracht bij de oude werkgever en de uitkomst is zelden gunstig.
Sinds de Belastingdienst weer handhaaft, zijn de gevolgen concreet. De opdrachtgever krijgt naheffingen voor loonheffingen en premies. De zzp’er raakt de ondernemersaftrek over die jaren kwijt, en de opdrachtgever de reden om nog met zzp’ers te werken. In de zorg en de bouw keerden om die reden veel zelfstandigen terug naar loondienst. Wie overstapt, heeft daarom vanaf dag 1 meerdere opdrachtgevers nodig, een eigen tarief, eigen middelen en de vrijheid om een opdracht te weigeren of iemand anders te sturen.
Lees voor de stap ook het concurrentiebeding in je huidige contract nog eens na. Een beding dat in loondienst nooit ter sprake kwam, kan als zzp’er precies de klanten blokkeren waarvoor je de stap zette.
Wat de stap doet met je loopbaan
De fiscale rekensom is de helft van het verhaal. De andere helft is wat een zzp-periode doet met je positie op de arbeidsmarkt, vooral als je ooit terug wilt. Dat gebeurt vaker dan starters denken: volgens ZiPconomy stopten in 1 jaar ruim 190.000 ondernemers. Niet altijd omdat het ondernemen mislukte. In de coachpraktijk blijkt de reden om te vertrekken zelden ondernemerschap te zijn. Meestal was het een leidinggevende, een reorganisatie of verveling. Wie vertrekt om ergens van af te zijn, mist de drijfveer die nodig is om 3 maanden zonder opdracht uit te zitten.
Hoe een recruiter een zzp-periode leest, is een tweede punt. Een regel als “zelfstandig adviseur, 2 jaar” zonder klantnamen, zonder resultaten en zonder omzetindicatie leest als een gat in het cv met een nettere naam. De vraag in het gesprek is altijd dezelfde: waarom terug? Het antwoord “het liep niet” kost je de baan. Het antwoord “deze 3 opdrachten, dit resultaat, en daarom past loondienst nu beter” zet je sterker neer dan voor de stap.
Documenteer daarom vanaf de eerste opdracht alsof je er later op wordt bevraagd: welke klant, welk probleem, welk resultaat, welk bedrag. Lees hoe je een cv als freelancer of zzp’er opbouwt dat ook voor een werkgever leesbaar blijft, en hoe je een motivatiebrief voor een zzp-opdracht schrijft die op resultaten stuurt in plaats van op beschikbaarheid.
Een derde patroon: het tarief komt uit het nettosalaris. Iemand die netto € 2.800 ontvangt, deelt dat door 160 uur, komt op € 17,50 en vraagt vervolgens € 35 “omdat dat het dubbele is”. Dat tarief dekt de belasting, de btw-reservering en de verzekeringen niet. Na 1 jaar krijg je het bij bestaande klanten nauwelijks meer omhoog. De eerste 3 klanten bepalen je tarief voor jaren. Zet het vanaf het begin op het niveau uit de rekensom, ook als de eerste opdracht daardoor langer op zich laat wachten.
Eerst naast je baan of in één keer?
De geleidelijke route klinkt veiliger: het bedrijf opbouwen naast een deeltijdbaan en pas de stap zetten als de omzet er is. Financieel klopt dat. Fiscaal pakt de route gunstiger uit dan veel starters aannemen. De eis “meer uren in het bedrijf dan in de baan” geldt niet voor wie de afgelopen 5 jaar geen ondernemer was. Een starter naast een baan van 32 uur heeft dus recht op de zelfstandigenaftrek, zolang hij de 1.225 uur in het bedrijf haalt en kan aantonen. Dat is wel 24 uur per week bovenop de baan. Lukt dat niet, dan blijft de mkb-winstvrijstelling over.
De valkuil van de combinatie zit niet in de fiscus maar in de tijd. Wie ’s avonds en in het weekend voor klanten werkt, levert in op de baan en thuis, en bouwt een bedrijf op dat de baan pas na 2 tot 3 jaar kan vervangen. Spreek vooraf af hoe lang de combinatie mag duren en bij welke omzet je de baan opzegt.
De combinatie vraagt ook om afspraken met de werkgever. Die mag een verzoek om minder uren afwijzen bij een zwaarwegend bedrijfsbelang, en een concurrentiebeding kan het werk voor derden blokkeren. Bespreek de plannen open, voordat de eerste factuur de deur uit is. Een werkgever die het via een klant hoort, is geen referentie meer.
Wie in één keer overstapt, doet er goed aan de opzegging netjes te regelen en de opzegtermijn te gebruiken voor wat later geen tijd meer kost: KvK-inschrijving, zakelijke rekening, algemene voorwaarden, AOV-offertes en een reservering voor de eerste btw-aangifte. Wie dit in de eerste opdrachtmaand nog moet regelen, factureert die maand te weinig uren.
Bij welk uurtarief zeg je nee tegen een opdracht? Zolang je die vraag niet kunt beantwoorden voordat de eerste klant belt, ben je nog niet klaar om over te stappen.